ஒரு கோடி ரூபாய் மதிப்புள்ள வீட்டை வாங்குவது பலரின் வாழ்நாள் கனவு. ஆனால், அதற்காக நீண்டகால வீட்டுக் கடன் செலுத்த வேண்டியிருக்கும். மறுபுறம், வாடகை வீட்டில் வசித்துக்கொண்டு மீதமுள்ள பணத்தை முதலீடு செய்தால் அதிக செல்வத்தை உருவாக்க முடியுமா?
இந்தக் கேள்விக்கு விடை காண, மாதம் சுமார் ₹70,000 வீட்டு செலவுக்காக ஒதுக்கும் இரண்டு நபர்களின் நிதிநிலையை ஒப்பிட்டுப் பார்ப்போம்.
1. ₹1 கோடி வீடு வாங்கினால் என்ன நடக்கும்?
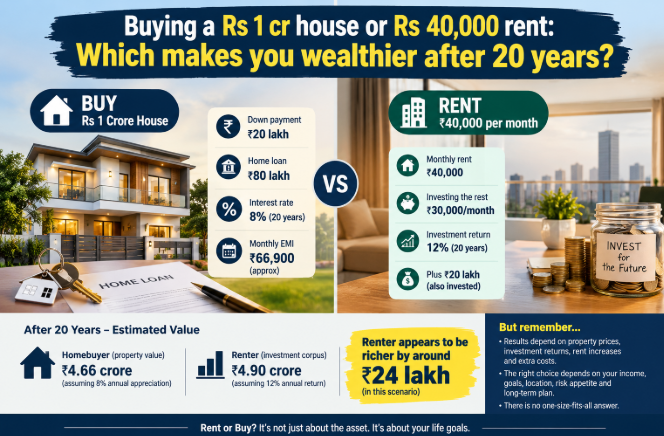
ஒருவர் ₹1 கோடி மதிப்புள்ள வீட்டை வாங்குவதாகக் கொள்வோம். அவர் ₹20 லட்சத்தை முன்பணமாகச் செலுத்தி, மீதமுள்ள ₹80 லட்சத்தை வீட்டுக் கடனாகப் பெறுகிறார்.
ஆண்டுக்கு 8% வட்டி விகிதத்தில் 20 ஆண்டுகளுக்கு கடன் பெற்றால், அவரது மாத EMI சுமார் ₹66,900 ஆக இருக்கும்.
| விவரம் | தொகை |
|---|---|
| வீட்டின் ஆரம்ப விலை | ₹1 கோடி |
| முன்பணம் | ₹20 லட்சம் |
| வீட்டுக் கடன் | ₹80 லட்சம் |
| மாத EMI | சுமார் ₹66,900 |
| 20 ஆண்டுகளில் EMI செலுத்தும் மொத்தத் தொகை | சுமார் ₹1.61 கோடி |
| முன்பணம் உட்பட மொத்தச் செலுத்துதல் | சுமார் ₹1.81 கோடி |
இந்தக் கணக்கில் முத்திரைத்தாள் கட்டணம், பத்திரப் பதிவு, பராமரிப்பு, சொத்து வரி மற்றும் பழுதுபார்ப்புச் செலவுகள் சேர்க்கப்படவில்லை.
2. 20 ஆண்டுகளுக்குப் பிறகு வீட்டின் மதிப்பு எவ்வளவு?
வீட்டின் மதிப்பு ஆண்டுக்கு சராசரியாக 8% உயர்ந்தால், தற்போது ₹1 கோடி மதிப்புள்ள வீடு 20 ஆண்டுகளுக்குப் பிறகு சுமார் ₹4.66 கோடி மதிப்புடையதாக இருக்கலாம்.
ஆனால், இது ஓர் அனுமானக் கணக்கு மட்டுமே. எல்லா இடங்களிலும் சொத்து விலை ஒரே விகிதத்தில் உயராது.
3. வாடகை வீட்டில் வசித்து முதலீடு செய்தால்?
இரண்டாவது நபர் அதே போன்ற வீட்டை மாதம் ₹40,000 வாடகைக்கு எடுக்கிறார். அவருடைய மாத வீட்டு பட்ஜெட் ₹70,000 என்பதால், மீதமுள்ள ₹30,000-ஐ முதலீடு செய்கிறார்.
அவர் தொடர்ந்து 20 ஆண்டுகளுக்கு மாதம் ₹30,000 முதலீடு செய்து, ஆண்டுக்கு 12% வருமானம் கிடைத்தால், அவரது முதலீடு சுமார் ₹3 கோடி அளவுக்கு வளரக்கூடும்.
மேலும், வீட்டை வாங்குவதற்குப் பயன்படுத்தியிருக்க வேண்டிய ₹20 லட்சத்தை முதலீடு செய்தால், அதுவும் 20 ஆண்டுகளில் கணிசமாக வளர வாய்ப்புள்ளது.
| முதலீடு | 20 ஆண்டுகளுக்குப் பிறகு மதிப்பிடப்பட்ட தொகை |
|---|---|
| மாதம் ₹30,000 முதலீடு | சுமார் ₹3 கோடி |
| ஆரம்ப ₹20 லட்சம் முதலீடு | சுமார் ₹1.93 கோடி |
| மொத்த முதலீட்டு மதிப்பு | சுமார் ₹4.90 கோடி |
இந்தக் கணக்கில் வாடகை 20 ஆண்டுகளும் ₹40,000 ஆகவே இருப்பதாகவும், முதலீட்டில் ஆண்டுக்கு 12% வருமானம் கிடைப்பதாகவும் கருதப்பட்டுள்ளது.
4. யாருக்கு அதிக செல்வம் கிடைக்கும்?
இந்த உதாரணத்தில், வீடு வாங்கியவரின் சொத்து மதிப்பு சுமார் ₹4.66 கோடி. வாடகையில் வசித்து முதலீடு செய்தவரின் முதலீட்டு மதிப்பு சுமார் ₹4.90 கோடி.
அதாவது, இந்த அனுமானங்களின்படி வாடகையில் வசித்து முதலீடு செய்தவருக்கு சுமார் ₹24 லட்சம் கூடுதல் சொத்து மதிப்பு இருக்கலாம்.
ஆனால், இதை வைத்து வாடகை எப்போதும் சிறந்தது என்று முடிவு செய்ய முடியாது.
முக்கியமாகக் கவனிக்க வேண்டியவை:
- வாடகை ஒவ்வொரு ஆண்டும் உயரலாம்.
- முதலீட்டில் 12% வருமானம் உறுதியானதல்ல.
- வீட்டு விலை 8%-க்கும் அதிகமாக உயரலாம் அல்லது குறைவாக உயரலாம்.
- வீட்டை வாங்குபவருக்கு பராமரிப்பு, வரி மற்றும் பதிவு போன்ற கூடுதல் செலவுகள் இருக்கும்.
- வாடகையில் இருப்பவர் தொடர்ந்து முதலீடு செய்யும் ஒழுக்கத்தைப் பின்பற்ற வேண்டும்.
5. வீடு வாங்குவதா அல்லது வாடகையில் இருப்பதா?
வீடு வாங்குவது நிலையான வசிப்பிடத்தையும், கடன் முடிந்த பிறகு வாடகை செலுத்த வேண்டிய அவசியமில்லாத வாழ்க்கையையும் வழங்குகிறது.
வாடகையில் இருப்பது வேலைக்காக நகரம் மாறுதல், குடும்பத் தேவைகளுக்கு ஏற்ப வீட்டை மாற்றுதல் போன்றவற்றில் அதிக நெகிழ்வுத்தன்மையை வழங்குகிறது.
எனவே, முடிவு எடுப்பதற்கு முன் உங்கள் வருமானம், அவசரகால நிதி, கடன் சுமை, எதிர்காலத் திட்டங்கள் மற்றும் நீங்கள் அந்த வீட்டில் எத்தனை ஆண்டுகள் வசிக்கப் போகிறீர்கள் என்பதைப் பரிசீலிக்க வேண்டும்.
₹1 கோடி வீட்டை வாங்குவது மட்டுமே செல்வத்தை உருவாக்கும் ஒரே வழி அல்ல. அதேபோல், வாடகையில் இருப்பதன் மூலம் மட்டுமே அதிக செல்வம் சேர்க்க முடியும் என்றும் கூற முடியாது.
உங்கள் வருமானத்திற்கு ஏற்ற வீட்டைத் தேர்வு செய்து, நீண்டகால நிதித் திட்டத்துடன் செயல்படுவதே முக்கியம்.
நினைவில் கொள்ளுங்கள்: வீடு வாங்குவதா, வாடகையில் இருப்பதா என்ற முடிவை எடுக்கும் போது, வீட்டின் விலை மட்டுமல்லாமல், முதலீட்டு வாய்ப்புகள், வாடகை உயர்வு, கூடுதல் செலவுகள் மற்றும் உங்கள் வாழ்க்கைத் தேவைகளையும் கணக்கில் எடுத்துக்கொள்ளுங்கள்.
குறிப்பு: இக்கட்டுரையில் உள்ள தொகைகள் மற்றும் வருமான விகிதங்கள் உதாரணக் கணக்கீடுகள் மட்டுமே. உண்மையான சொத்து மதிப்பு, முதலீட்டு வருமானம் மற்றும் செலவுகள் மாறுபடலாம். இது நிதி அல்லது முதலீட்டு ஆலோசனை அல்ல.